病院を退職して、次の職場にすぐ入職しないことになった。
そんなとき、意外と早く決めなければならないのが「退職後の健康保険をどうするか」です。
「今まで使っていた健康保険はいつまで使えるの?」
「任意継続と国民健康保険、どちらが安い?」
「夫や妻の扶養に入れるなら、そのほうがいい?」
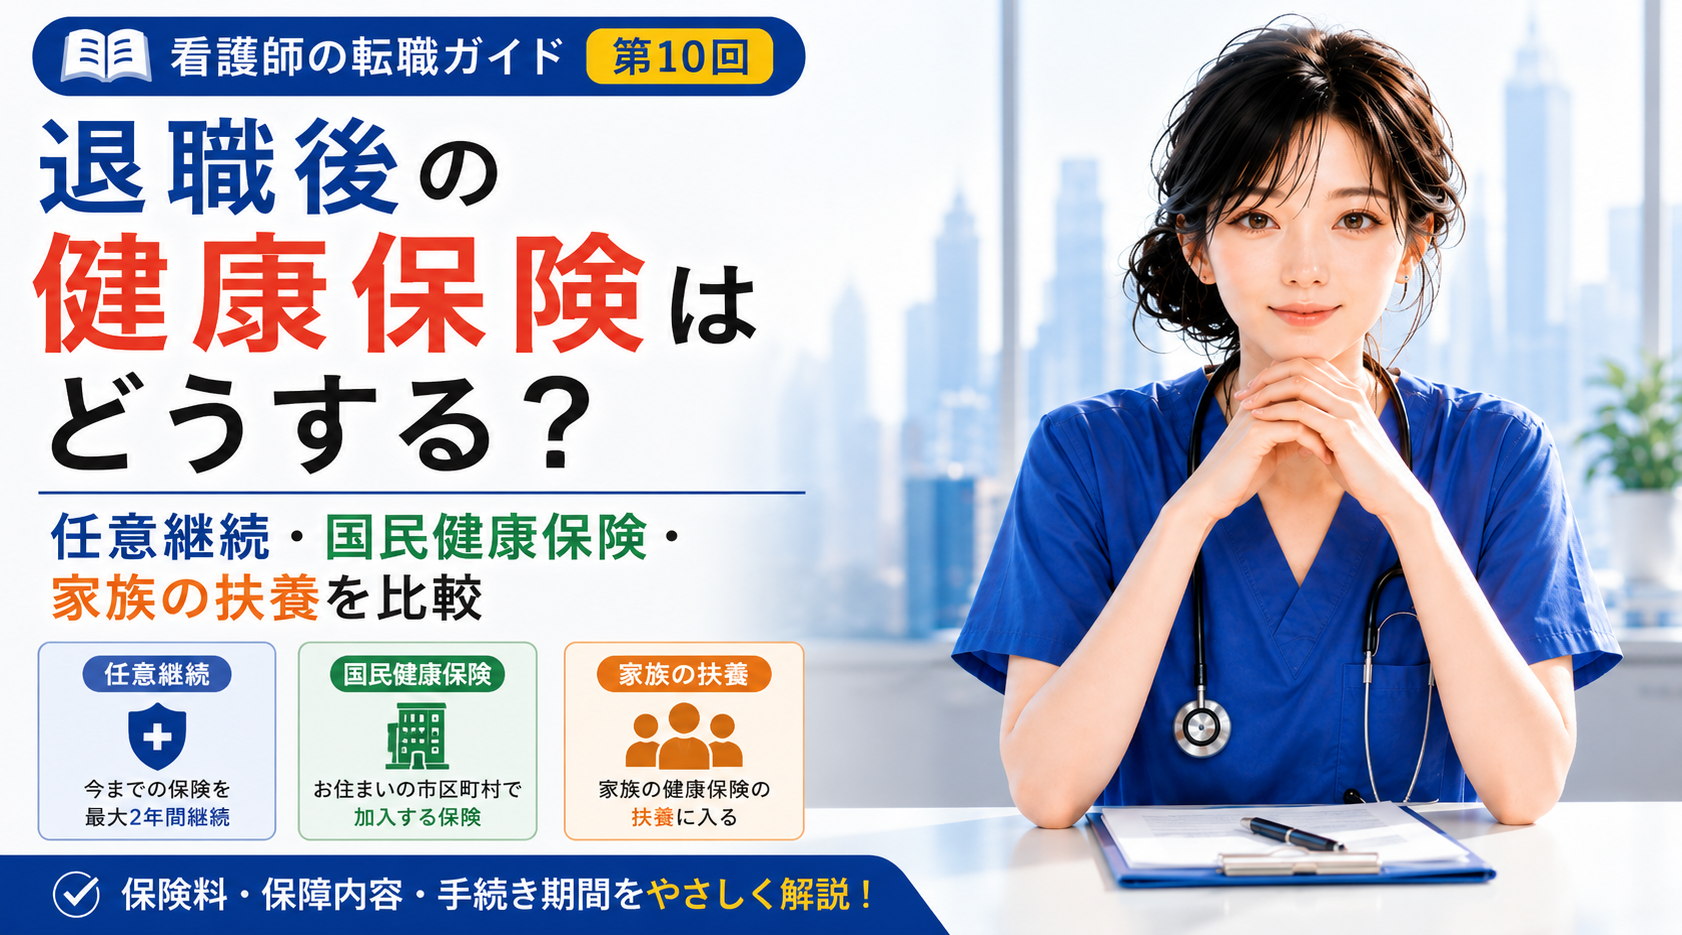
退職後の健康保険には、主に次の3つの選択肢があります。
① 退職前の健康保険を任意継続する
② 国民健康保険に加入する
③ 家族の健康保険の被扶養者になる
協会けんぽも、退職後の健康保険としてこの3つを案内しています。
大切なのは、
「みんなにとって一番お得な健康保険」があるわけではない
ということです。
退職前の給与、前年の所得、家族構成、退職理由などによって、どれを選ぶのがよいか変わります。
今回は、看護師が退職してから再就職するまでの健康保険について、3つの選択肢を比較しながら分かりやすく解説します。
退職すると、勤務先の健康保険はどうなる?
まず知っておきたいのは、退職した勤務先の健康保険を、そのまま使い続けられるわけではないということです。
退職すると、原則として退職日の翌日に、それまで勤務先で加入していた健康保険の被保険者資格を失います。
たとえば、
3月31日退職 → 4月1日に資格喪失
という流れです。
そのため、4月1日から新しい勤務先の健康保険に加入しないのであれば、原則として自分で次の健康保険を確保する必要があります。
そこで候補になるのが、
| 選択肢 | 保険料の特徴 | 主な手続き先 |
| 任意継続 | 退職時の標準報酬月額などをもとに計算 | 加入していた健康保険 |
| 国民健康保険 | 前年所得・世帯人数・自治体などで変わる | 市区町村 |
| 家族の扶養 | 条件を満たせば本人の保険料負担なし | 家族の勤務先 |
です。
では、それぞれを詳しく見ていきましょう。
① 任意継続|退職前の健康保険を続ける
「任意継続」とは、一定の条件を満たした人が、退職後もそれまで加入していた健康保険に継続して加入できる制度です。
たとえば協会けんぽの場合、次の2つの条件があります。
・退職日までに継続して2か月以上の被保険者期間があること
・退職日の翌日から20日以内に申請すること
加入できる期間は最長2年間です。
最大の注意点は「20日以内」
任意継続を検討する人に、まず覚えておいてほしい数字があります。
20日です。
協会けんぽの場合、「任意継続被保険者資格取得申出書」は退職日の翌日から20日以内に提出する必要があります。郵送の場合も期限内必着です。
「退職してから、ゆっくり考えよう」
と思っていると、あっという間に期限が来ます。
できれば退職前に任意継続の保険料を確認しておくことをおすすめします。
任意継続の保険料は在職中より高くなる
在職中の健康保険料は、原則として勤務先と本人で負担しています。
ところが退職すると、勤務先の負担がなくなります。
そのため協会けんぽの任意継続では、基本的には退職前に給与から控除されていた健康保険料の約2倍が一つの目安になります。
ただし、標準報酬月額には上限があり、都道府県や年齢などによっても異なるため、必ずしも単純に2倍になるわけではありません。
たとえば、
在職中の本人負担が月2万円
↓
任意継続では月4万円程度
となる可能性があります。
あくまでイメージですので、実際の金額は加入している健康保険に確認してください。
扶養家族がいる人は任意継続が有利になることも
ここは重要なポイントです。
協会けんぽの任意継続では、条件を満たす家族を被扶養者にしても、扶養家族分の健康保険料は別途かかりません。
一方、国民健康保険には会社の健康保険のような「扶養」という考え方がなく、世帯人数なども保険料に影響します。
そのため、配偶者や子どもなどを扶養している人では、任意継続のほうが有利になるケースがあります。
② 国民健康保険|住んでいる市区町村で加入する
次の選択肢が**国民健康保険(国保)**です。
退職後に勤務先の健康保険へ加入せず、任意継続や家族の扶養を選ばない場合には、原則として住所地の市区町村で国民健康保険への加入手続きを行います。
ここで任意継続と大きく違うのが、保険料の決まり方です。
国民健康保険料は、
前年の所得
世帯の加入人数
住んでいる市区町村
などによって変わります。自治体によって算定方法や保険料率も異なります。
退職して収入ゼロでも、国保が安いとは限らない
ここは退職時に勘違いしやすいポイントです。
「仕事を辞めたから今年の収入は少ない。だったら国保も安いだろう」
とは限りません。
国民健康保険料は前年の所得などをもとに算定されるためです。
特に前年まで夜勤を多くしていて給与が高かった看護師の場合、退職後に収入が大きく減っていても、最初の国民健康保険料が想像以上に高くなることがあります。
だからこそ、
任意継続と国民健康保険は、実際の金額を出して比較する
ことが大切です。
③ 家族の健康保険の扶養|条件を満たせば保険料負担なし
配偶者などの家族が会社員や公務員で健康保険に加入している場合、その健康保険の被扶養者になれる可能性があります。
被扶養者として認定されれば、本人について健康保険料を別途負担する必要はありません。
そのため、条件を満たせるのであれば非常に有力な選択肢です。
ただし、
「退職して無職になった=自動的に扶養に入れる」
わけではありません。
収入などについて被扶養者の認定基準があります。
2026年4月からは被扶養者認定における年間収入の取扱いにも変更があります。協会けんぽでは、一定の場合、労働契約から見込まれる年間収入が130万円未満であることなどを基準としています。60歳以上などの場合は基準額が異なります。
また、実際の認定については加入している健康保険によって確認が必要です。
退職後に家族の扶養へ入ることを考えているなら、退職する前に家族の勤務先へ相談しておくと安心です。
任意継続と国民健康保険、結局どちらが安い?
多くの人が一番知りたいのはここでしょう。
結論からいうと、
実際に両方の保険料を計算して比較しないと分かりません。
「任意継続は高い」
「国保のほうがお得」
と一律には判断できないのです。
たとえば、こんな違いがあります。
ケースA 前年所得が高い一人暮らしの看護師
夜勤手当などで前年の給与が比較的高かった場合、国民健康保険料も高くなる可能性があります。
この場合は、任意継続の保険料と必ず比較したいところです。
ケースB 扶養家族がいる看護師
配偶者や子どもを自分の健康保険の扶養に入れていた場合、任意継続が有力になることがあります。
任意継続では要件を満たす扶養家族について追加の保険料がかからない一方、国民健康保険では加入する世帯人数などが保険料に影響するためです。
ケースC 家族の健康保険の扶養に入れる
被扶養者の条件を満たせるなら、本人の健康保険料負担がないため、まず検討したい選択肢です。
ただし、失業給付などを含めた収入の扱いについても、家族が加入する健康保険に確認しておきましょう。
「保険料」だけでなく家族構成まで比較しよう
退職後の健康保険を選ぶときは、
「月額保険料はいくら?」
だけで決めないことも大切です。
特に確認したいのは、
・自分一人なのか、扶養家族がいるのか
・前年所得はいくらだったのか
・退職後に収入があるのか
・家族の健康保険の扶養に入れるのか
・どのくらいの期間、無職になる予定なのか
です。
任意継続の場合、協会けんぽでは本人の希望によって途中で資格を喪失することも現在は可能です。以前のように「一度任意継続に入ったら原則2年間やめられない」という制度ではありません。
そのため、今後の再就職予定も含めて考えましょう。
看護師なら退職前に「3つの金額」を調べよう
これから退職する人におすすめしたいのが、退職届を出したあとではなく、退職前から健康保険を調べることです。
最低でも次の3つを確認してみましょう。
① 任意継続にすると月額いくらになるか
加入している健康保険へ確認します。
② 国民健康保険にすると月額・年額いくらになるか
住所地の市区町村へ確認します。
③ 家族の扶養に入れるか
家族の勤務先や加入している健康保険へ確認します。
この3つを紙に書き出して比べるだけでも、かなり判断しやすくなります。
特に看護師は夜勤手当などによって前年所得が高くなっているケースもあるため、
「退職したら収入がなくなるから国保が一番安いだろう」
と最初から決めないほうがいいでしょう。
退職後の健康保険を選ぶ簡単チェック
迷ったら、まず次の順番で考えてみてください。
家族の扶養に入れる?
↓
入れる可能性がある → 家族の健康保険に確認
扶養には入れない
↓
任意継続の保険料を確認
同時に
↓
市区町村で国民健康保険料を確認
最後に
↓
任意継続と国保の実際の負担額・家族構成などを比較して決める
「なんとなく任意継続」
「みんな国保にするから国保」
ではなく、自分の数字で比較することがポイントです。
再就職が決まったら健康保険はどうなる?
転職活動をして新しい病院や施設などへの就職が決まり、勤務先の健康保険の被保険者資格を取得すると、健康保険も再び切り替わります。
協会けんぽの任意継続の場合、新しい勤務先で健康保険などの被保険者資格を取得すると任意継続の資格を喪失します。
国民健康保険に加入していた場合は、新しい勤務先の健康保険へ加入したあと、国民健康保険の脱退手続きについて市区町村に確認してください。
再就職したから、自動的にすべての手続きが完了するとは考えず、以前加入していた健康保険の手続きまで確認することが大切です。
まとめ|退職後の健康保険は「退職前に比較」が正解
看護師が退職して次の職場へすぐに入らない場合、健康保険には主に、
任意継続
国民健康保険
家族の健康保険の扶養
という3つの選択肢があります。
そして、どれが一番いいかは人によって違います。
特に大切なのは、
「退職してから調べる」のではなく、「退職する前に比較する」こと。
任意継続には申請期限がありますし、国民健康保険は前年所得などによって保険料が変わります。
退職日が決まったら、
任意継続はいくら?
国保はいくら?
家族の扶養には入れる?
この3点を確認してみましょう。
せっかく新しい働き方へ踏み出すのですから、退職後に「こんなに保険料がかかると思わなかった」と慌てないよう、健康保険も転職準備の一つとして考えておくことをおすすめします。
あわせて読みたい
第9回 看護師が退職後に必要な手続き一覧|健康保険・年金・失業給付・住民税をまとめて解説
→ 退職後に「まず何をすればいい?」という方はこちら。健康保険・年金・失業給付・住民税など、必要な手続きをまとめて確認できます。
第11回 退職したら年金の手続きは必要?国民年金への切り替えと再就職時の手続き
→ 健康保険とあわせて忘れずに確認したいのが年金です。退職後の国民年金への切り替えと、再就職したときの手続きを解説します。
第12回 看護師が退職後に失業給付を受けるには?ハローワークの手続きと再就職までの流れ
→ 退職後すぐに次の職場へ移らない方は、失業給付も確認しておきましょう。ハローワークでの手続きから再就職までの流れを紹介します。
第13回 退職後の住民税・所得税はどうなる?再就職までに知っておきたい税金の話
→ 退職後に思わぬ負担になりやすいのが税金です。住民税の支払いと所得税の精算、再就職後の扱いまで確認できます。
コメントを残す